2026-02-13 12:30:00
Investition
Ist Investieren besser als ein Kredit?
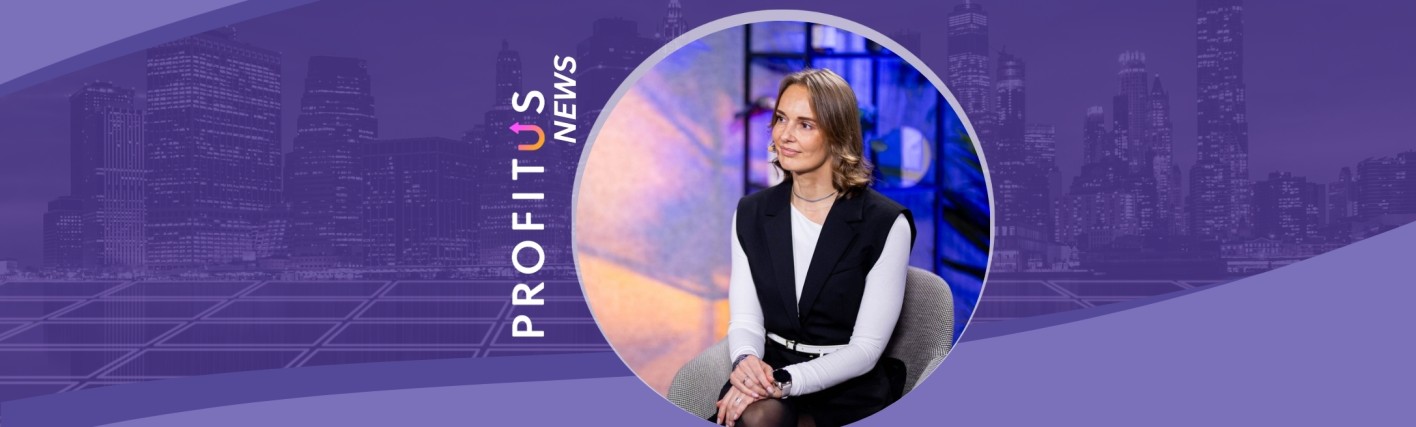
Warum haben Menschen Angst zu investieren, aber keine Angst, Kredite aufzunehmen? Investieren ist ein Thema, über das die Bevölkerung noch immer eher vorsichtig spricht. Kredite hingegen – unabhängig von ihrer Art – sind für Litauer ein deutlich verständlicheres und weniger kontroverses Thema. Welche Gründe es dafür gibt, erläuterte auf der Konferenz „Mano investicija“ („Meine Investition“) Miglė Grybinienė, Marketingleiterin der Plattform „Profitus“ und Gründerin des Podcasts „Pokalbiai apie pinigus“ („Gespräche über Geld“).
Falsche Überzeugungen stehen im Weg
M. Grybinienė stellt fest, dass die Einwohner Litauens tatsächlich mehr Kredite aufnehmen als investieren, was auch durch Daten der Bank von Litauen bestätigt wird: „Laut den neuesten verfügbaren Daten haben etwa 24 Prozent der Haushalte Kredite, während nur etwa 6 Prozent investieren.“
Ihrer Meinung nach werden die Zurückhaltung beim Investieren und die Aktivität beim Kreditaufnehmen jedoch nicht durch Angst verursacht.
„Zur Vorbereitung auf das Gespräch habe ich meine Idee noch einmal in sozialen Netzwerken überprüft und gefragt: Was verursacht bei Menschen mehr Stress – Schulden, ein Kredit oder Investieren? Tatsächlich verursacht ein Kredit mehr Stress, aber ich glaube, dass weniger Menschen investieren, weil sie den Wert des Investierens geringer einschätzen als den Wert des Kreditaufnehmens. Beim Kredit erhält man den Wert hier und jetzt, beim Investieren liegt der Wert in der Zukunft“, bemerkt sie und betont, dass der schnelle Nutzen des Kreditaufnehmens letztlich mehr kostet als der Nutzen, den man in der Zukunft durch Investieren erhält.
Zweifel am Nutzen des Investierens werden auch durch den Mangel an Kontrolle verstärkt – Kreditnehmer sehen klare Zinssätze und Laufzeiten, während Investieren ihnen unklar erscheint: „Das ist natürlich eine Frage des Wissens. Man sollte sich mit dem Investieren näher beschäftigen. <...> Beim Kredit besteht oft eine Illusion von Kontrolle, doch leider gibt es verschiedene Umstände, die diese Kontrolle tatsächlich einschränken.“
Auch negative Beispiele aus der Öffentlichkeit halten Litauer davon ab, mit dem Investieren zu beginnen. Das beeinträchtigt die Motivation, sich mit dieser Tätigkeit zu beschäftigen.
„Interessanterweise verlassen sich Menschen eher auf Geschichten als auf Statistiken. Und wir wissen, dass Menschen eher dazu neigen, negative Geschichten zu teilen und weiterzuerzählen, während positive eher untergehen – ‚ich habe investiert, es hat funktioniert, wie erwartet‘. Es ist schade, dass Statistiken und positive Beispiele in den Hintergrund geraten und nicht die negativen Geschichten“, stellt sie fest.
Sie betont zudem, dass jede finanzielle Entscheidung oft emotional und psychologisch und nicht rein rational getroffen wird, weshalb negative Geschichten Zweifel und negative Emotionen verstärken: „Wie ein Professor sagte: Rational ist es nur, wenn wir Geld zählen, aber bei Entscheidungen stützen wir uns oft auf Emotionen.“
Wichtig ist der erste Schritt
Der wichtigste Schritt, so sagt sie, ist der erste – wenn Menschen den Mut haben, eine Investitionsentscheidung zu treffen, betrachten sie diese Tätigkeit ganz anders. Deshalb empfiehlt sie, einen Betrag zu wählen, dessen Verlust keinen spürbaren Schaden verursacht, und diesen ersten Schritt zu gehen sowie kontinuierlich zu investieren.
„Ein weiterer sehr wichtiger Punkt beim Investieren ist, dass man verstehen sollte: Es ist kein Test, den man bestehen muss. Es ist ein kontinuierlicher, langfristiger Prozess. Wenn man Investieren so betrachtet, fällt es den Menschen leichter, damit zu beginnen. Ein weiterer Fehler ist, dass Menschen schnelle Ergebnisse erwarten und nicht berücksichtigen, dass man schrittweise und über einen langen Zeitraum investieren sollte“, bemerkt M. Grybinienė.
Sie fügt hinzu, dass Kredite gesellschaftlich normalisiert sind – es scheint, dass jeder welche hat und sie etwas Gewöhnliches sind, während investierende Menschen eine Ausnahme darstellen. Dennoch, freut sie sich, ändert sich die Situation allmählich: „Die gute Nachricht ist, dass die Zahl der investierenden Menschen sehr schnell wächst und sich jedes Jahr nahezu verdoppelt.“ Deshalb empfiehlt sie auch, sich mit Menschen zu umgeben, die investieren und in diesem Bereich aktiv sind.
M. Grybinienė erzählt, dass sie selbst vor etwa 10 Jahren mit dem Investieren begonnen hat. Ihre Investmentreise begann auf einer Crowdfunding-Plattform, doch es gibt viele verschiedene Möglichkeiten, sodass jeder die passende für sich auswählen sollte. Am wichtigsten ist jedoch, eine Vision zu haben, wofür das verdiente Geld verwendet wird.
„Ich selbst habe eine Vision für ein sorgenfreies Alter. Ich möchte im Alter die Möglichkeit haben, im Restaurant zu essen, zu reisen und mich so zu kleiden, wie ich es möchte. Diese Vision habe ich für mein Alter“, erzählt sie.
Auch ihr 13-jähriger Sohn investiert und hat eine Zukunftsvision.
„Er investiert nun seit etwas mehr als einem Jahr, seine Vision ist ein Auto. Er ist jetzt 13 Jahre alt und möchte mit 18 ein Auto haben. Ich habe ihm gesagt, dass ich im besten Fall die Hälfte des Autos bezahle, die andere Hälfte muss er selbst aufbringen. Deshalb investiert er jetzt sogar Geldgeschenke mit einem klaren Ziel. Dieses Ziel hilft Menschen sehr, mit dem Investieren zu beginnen, wenn sie visualisieren, welchen Nutzen das Geld ihnen in der Zukunft bringen wird“, bemerkt die Gesprächspartnerin.
Selbst für diejenigen, die sich nicht gut mit Mathematik auskennen, ist Investieren, so sagt sie, ein hervorragendes Mittel, um die zukünftige finanzielle Sicherheit zu gewährleisten.
„Investieren ist für alle geeignet. Und ich denke, es ist nicht nur geeignet, sondern notwendig. Man könnte sagen: Ich bin nicht gut mit Zahlen, aber ich bekomme ein Gehalt. Ich gehe in den Laden, kaufe Lebensmittel oder andere Dinge. Geld ist Teil meines Lebens. Deshalb sollte Investieren genauso Teil des Lebens eines jeden Menschen sein wie alle anderen Bereiche, in denen Geld verwendet wird“, betont M. Grybinienė.
Darüber hinaus gibt es heute zahlreiche Hilfsmittel, mit denen sich sogar die erwartete Rendite berechnen lässt.
„Es gibt Online-Rechner. Man gibt zum Beispiel ‚Zinseszins-Rechner‘ ein. Man muss nicht selbst rechnen können. Man gibt den Betrag ein, den man monatlich investieren möchte, die durchschnittliche Rendite (die auf Plattformen angegeben ist), und wie viel Geld man nach 10 oder 15 Jahren haben wird. Man muss es nicht selbst berechnen – das System erledigt alles. Ich empfehle das sehr, weil es hilft, sich das Ergebnis vorzustellen. 100 Euro im Monat wirken vielleicht wenig, aber wenn das System es berechnet, wird das Ergebnis sichtbar“, lächelt sie.
Weiterlesen: https://www.delfi.lt/projektai/mano-investicija/ar-investavimas-yra-geriau-nei-paskola-120202047
(Text übersetzt mit einem Übersetzer)